Un investisseur qui achète un appartement ancien en centre-ville découvre, six mois après la signature, que le DPE classe le logement en F. Résultat : interdiction de relouer sans rénovation lourde, budget travaux non anticipé, rentabilité amputée. Ce scénario, de plus en plus fréquent depuis le durcissement des règles sur les passoires thermiques, illustre un basculement concret du marché. L’immobilier neuf pour investir repose d’abord sur un cadre réglementaire favorable et des charges prévisibles sur dix ou quinze ans.
RE2020 et restrictions locatives : le cadre réglementaire qui avantage le neuf
Les logements neufs sont construits selon la RE2020, qui impose des seuils stricts en matière de consommation énergétique et d’émissions carbone. Un appartement livré aujourd’hui affiche un DPE en A ou B sans aucune intervention du propriétaire.
A lire également : Est-ce que marcher sur un toit en bardeaux l’endommage ?
À l’inverse, un bien ancien chauffé au gaz ou mal isolé peut basculer en classe E, F ou G. Or les restrictions progressives interdisent déjà la mise en location des logements classés G, et les classes F suivront. Pour un investisseur, cela signifie un risque direct de vacance locative ou de travaux de rénovation énergétique non budgétés.
La réforme du calcul du DPE en 2026 a modifié le coefficient de conversion de l’électricité en énergie primaire, passé de 2,3 à 1,9. Certains logements anciens chauffés à l’électricité voient leur classement s’améliorer automatiquement. L’avantage énergétique du neuf reste néanmoins structurel, parce qu’il repose sur l’enveloppe du bâtiment (isolation, ventilation, menuiseries) et non sur un simple recalcul administratif.
A découvrir également : Comment négocier le prix d'un bien immobilier efficacement
Frais de notaire et garanties constructeur : ce que le neuf change sur le coût réel
On parle souvent du prix au mètre carré pour comparer neuf et ancien. Ce réflexe masque deux postes qui modifient sensiblement le coût total d’un investissement immobilier.
Frais de notaire réduits dans le neuf
Dans l’ancien, les frais de notaire représentent une part significative du prix d’achat, bien supérieure à ce qu’on paie dans le neuf. Sur un achat à plusieurs centaines de milliers d’euros, l’écart de frais de notaire finance à lui seul plusieurs mois de charges.
Garanties qui couvrent les premières années
Un logement neuf bénéficie de trois niveaux de protection que l’ancien ne propose pas :
- La garantie de parfait achèvement (un an), qui oblige le promoteur à corriger tout défaut signalé après la livraison, y compris les finitions.
- La garantie biennale (deux ans), couvrant les équipements dissociables du bâti : robinetterie, volets, radiateurs, interphones.
- La garantie décennale (dix ans), qui protège contre les vices affectant la solidité de l’ouvrage ou le rendant impropre à sa destination.
Avec un bien ancien, on hérite de l’historique du bâtiment. Aucune garantie constructeur ne couvre les défauts découverts après l’achat, sauf vice caché prouvé, une procédure longue et incertaine.
Dispositifs fiscaux pour investir dans l’immobilier neuf après la fin du Pinel
Le dispositif Pinel a pris fin le 31 décembre 2024. On ne peut plus compter sur cette réduction d’impôt pour bâtir une stratégie d’investissement locatif dans le neuf. La question se pose alors : quels leviers fiscaux restent disponibles ?
Le statut LMNP (loueur en meublé non professionnel) constitue désormais le principal outil pour les investisseurs particuliers dans le neuf. Son mécanisme repose sur l’amortissement du bien et la déduction des charges sur les revenus locatifs. Concrètement, on déduit chaque année une fraction de la valeur du logement, ce qui réduit, voire annule, l’imposition sur les loyers perçus pendant plusieurs années.
La différence avec le Pinel : pas de réduction d’impôt directe, mais un effet comparable via l’amortissement comptable, particulièrement adapté aux biens neufs dont la valeur initiale est plus élevée.
Charges de copropriété et entretien : la rentabilité sur dix ans
Un calcul de rentabilité locative qui s’arrête au loyer mensuel moins la mensualité de crédit passe à côté de la réalité. Les charges de copropriété et les travaux d’entretien creusent l’écart entre neuf et ancien sur la durée.
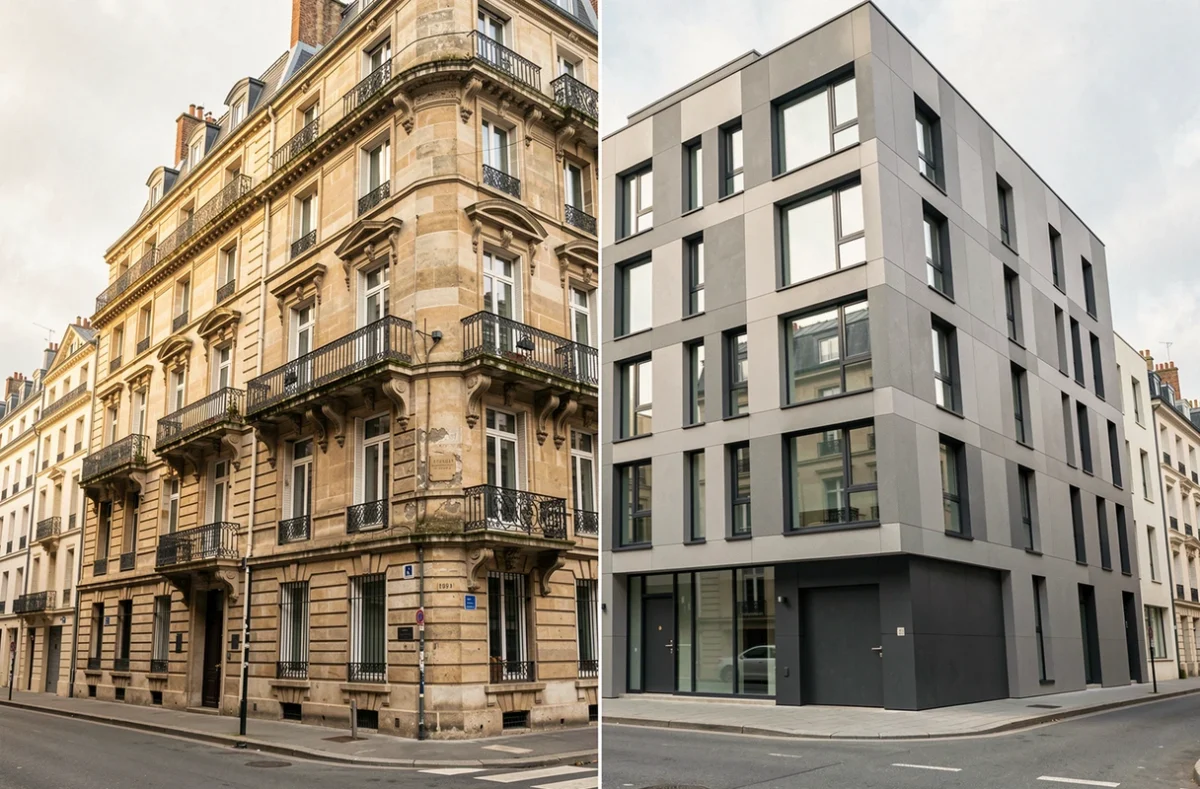
Dans une copropriété ancienne, les appels de fonds pour ravalement de façade, réfection de toiture ou mise aux normes de l’ascenseur peuvent représenter plusieurs milliers d’euros sur un cycle de cinq à dix ans. Ces dépenses sont difficilement prévisibles au moment de l’achat.
Un immeuble neuf, livré aux dernières normes de construction, ne génère quasiment aucun coût de gros entretien pendant les dix premières années. Les charges courantes (entretien des parties communes, assurance) restent contenues. La rentabilité nette d’un investissement dans le neuf se mesure sur dix ans, pas sur un tableur au jour de l’achat.
Le prix d’acquisition plus élevé du neuf se compense partiellement par cette prévisibilité des charges. Pour un investisseur qui finance à crédit sur vingt ans, savoir que les cinq premières années ne réservent pas de mauvaise surprise sur le bâti change la donne dans le pilotage du cash-flow.
Quand l’ancien garde un avantage : localisation et prix d’entrée
Le neuf n’est pas la réponse à tous les projets. Dans certaines villes où l’offre de programmes neufs reste limitée, l’ancien offre un accès à des emplacements que le neuf ne couvre pas, notamment en hypercentre. Le prix au mètre carré y reste généralement inférieur, ce qui permet un ticket d’entrée plus bas pour un premier investissement.
La limite du neuf tient aussi aux délais : un achat en VEFA (vente en l’état futur d’achèvement) implique d’attendre la livraison, parfois avec des retards. Pendant ce temps, aucun loyer ne rentre, et le crédit court déjà selon les modalités de déblocage. Le choix entre neuf et ancien dépend du couple rendement immédiat et sécurité à long terme.
Un investisseur qui vise la tranquillité réglementaire, la maîtrise des charges et un cadre fiscal structuré trouvera dans l’immobilier neuf un socle plus solide. Celui qui cherche un rendement locatif rapide dans un quartier déjà établi pourra préférer l’ancien, à condition d’intégrer le coût réel de la rénovation énergétique dans son plan de financement.