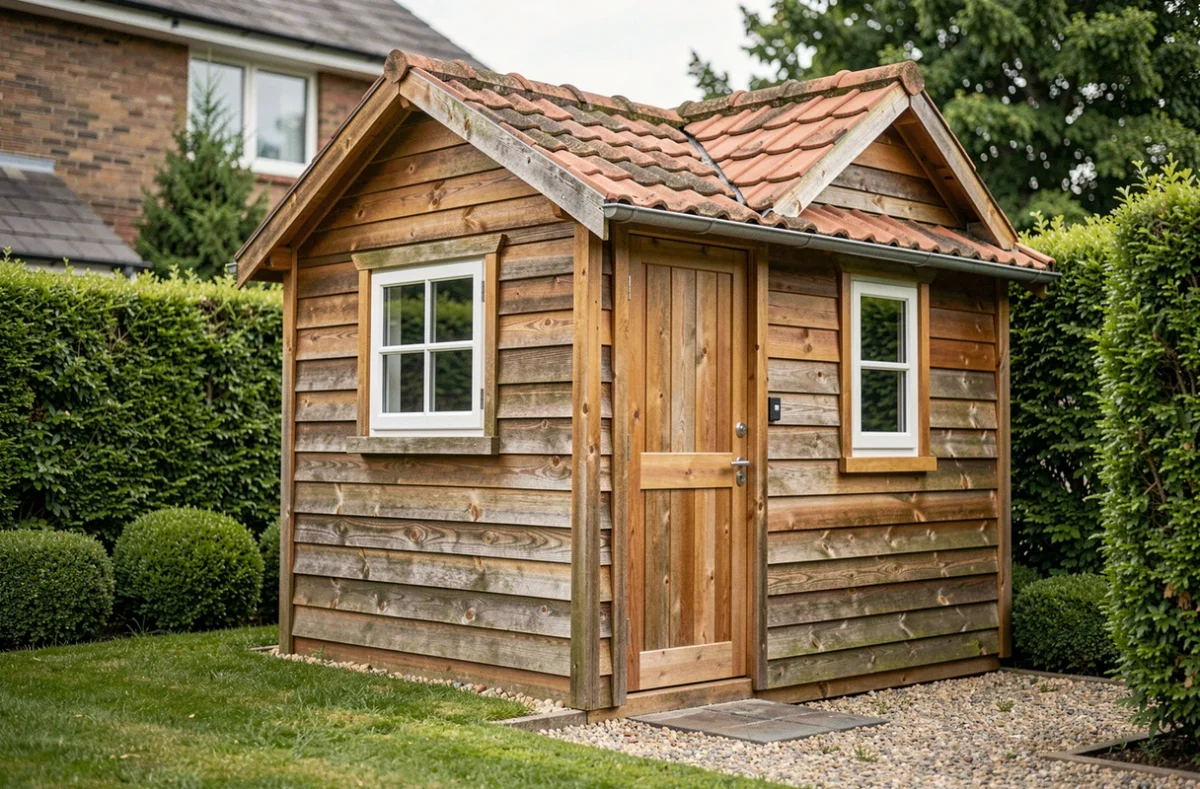
Vous venez d’installer un abri de jardin de 7 m² au fond de votre terrain. Quelques semaines plus tard, un avis de taxe d’aménagement arrive dans votre boîte aux lettres. Un abri de 7 m² dépasse le seuil de 5 m² de surface de plancher, ce qui le rend en principe soumis à la taxe d’aménagement. Le montant réel dépend de votre commune, de votre département et de décisions votées localement.
Abri de jardin de 7 m² : pourquoi le seuil de 5 m² change tout
La règle de base est simple. Toute construction nouvelle créant plus de 5 m² de surface de plancher et nécessitant une autorisation d’urbanisme déclenche la taxe d’aménagement. Un abri de 7 m² entre dans cette catégorie, à condition qu’il soit clos, couvert et d’une hauteur sous plafond supérieure à 1,80 m.
A voir aussi : Quelle surface est prise en compte pour un permis de construire ?
La surface taxable correspond à la surface intérieure mesurée au nu des murs. Si votre abri fait 7 m² d’emprise au sol mais seulement 4,8 m² à l’intérieur (murs épais, débord de toit non clos), il passe sous le seuil. C’est la surface de plancher intérieure qui compte, pas l’emprise au sol.
Autre point souvent ignoré : un abri ouvert sur un ou plusieurs côtés, comme un auvent ou un bûcher sans parois, n’est pas considéré comme clos. Il échappe alors à la taxe d’aménagement, quelle que soit sa superficie.
A lire aussi : Quelle est la hauteur des seuils de porte ?
Délibération locale et exonération : votre commune peut tout changer
Vous avez vérifié, votre abri dépasse bien 5 m² de surface taxable. La taxe s’applique donc en principe. Mais un mécanisme peu connu peut modifier la donne : les collectivités locales peuvent voter une exonération pour les abris jusqu’à 20 m².
En pratique, certaines communes délibèrent pour exonérer totalement ou partiellement les constructions annexes de faible superficie. Cette exonération porte sur la part communale de la taxe, qui représente souvent la plus grosse fraction du montant total.
Le problème, c’est que cette information n’est pas centralisée. Deux voisins séparés par une limite communale peuvent payer des montants très différents pour un abri identique. Pour savoir si votre commune a voté une telle exonération, une seule démarche fiable : contacter le service urbanisme de votre mairie ou consulter les délibérations du conseil municipal.
- La part communale de la taxe peut être exonérée par délibération du conseil municipal pour les constructions de moins de 20 m²
- La part départementale reste due même en cas d’exonération communale
- La part régionale (en Île-de-France uniquement) s’ajoute aux deux autres et dispose de ses propres taux
Autrement dit, même avec une exonération communale, vous pourriez devoir payer la part départementale. Le montant serait alors réduit, mais pas nul.
Calcul de la taxe d’aménagement pour un abri de 7 m²
La taxe d’aménagement n’est pas un impôt annuel. Elle se paie une seule fois, après la délivrance de l’autorisation d’urbanisme. Son calcul repose sur trois éléments combinés.
La formule de base
Le montant se calcule ainsi : surface taxable × valeur forfaitaire au m² × taux voté par la collectivité. La valeur forfaitaire est fixée chaque année par l’État. Elle diffère entre l’Île-de-France et le reste du territoire.
Pour un abri de 7 m², on multiplie donc 7 par la valeur forfaitaire applicable, puis par chaque taux (communal, départemental, et régional le cas échéant). Le résultat donne le montant de chaque part, qu’on additionne.
Taux communaux et départementaux : la variable décisive
Les taux communaux varient généralement entre 1 % et 5 %. Le taux départemental peut atteindre 2,5 %. Un écart de quelques points de pourcentage change significativement la facture finale.
Prenons un exemple qualitatif. Un abri de 7 m² situé dans une commune appliquant un taux bas (1 %) avec un département modéré donnera un montant total assez faible, de l’ordre de quelques dizaines d’euros. Le même abri dans une commune au taux maximal (5 %) avec un département au plafond coûtera plusieurs fois plus cher.
Déclaration préalable et obligations pour un abri de 7 m²
Un abri de jardin de 7 m² relève d’une déclaration préalable de travaux, pas d’un permis de construire. Le permis n’est requis qu’au-delà de 20 m² de surface de plancher (ou 40 m² dans certaines zones couvertes par un PLU).
La déclaration préalable se dépose en mairie. C’est ce document qui déclenche le calcul de la taxe d’aménagement. Sans déclaration, pas de taxe officielle, mais aussi pas de conformité juridique. En cas de contrôle, les sanctions peuvent inclure une mise en conformité forcée et des pénalités.
- Déposez la déclaration préalable avant le début des travaux (formulaire Cerfa disponible en mairie ou en ligne)
- Déclarez la construction aux impôts dans les 90 jours suivant l’achèvement des travaux
- Conservez l’attestation de non-opposition délivrée par la mairie
La déclaration aux impôts dans les 90 jours est distincte de la déclaration d’urbanisme. Elle permet de mettre à jour la valeur locative cadastrale de votre propriété, ce qui peut entraîner une légère hausse de votre taxe foncière les années suivantes.
Taxe foncière après installation d’un abri de jardin
La taxe d’aménagement est un paiement unique. La taxe foncière, elle, évolue chaque année. Un abri de jardin clos et couvert peut modifier la valeur locative cadastrale de votre bien, ce qui se répercute sur votre avis de taxe foncière.
Pour un abri de 7 m², l’impact sur la taxe foncière reste généralement modeste. La revalorisation dépend des critères utilisés par le centre des impôts fonciers : qualité de la construction, matériaux, usage. Un simple cabanon en bois n’aura pas le même effet qu’un local maçonné avec électricité.
Déclarer votre abri dans les délais permet parfois de bénéficier d’une exonération temporaire de taxe foncière sur les constructions nouvelles pendant deux ans. Renseignez-vous auprès de votre centre des finances publiques pour vérifier si cette exonération s’applique dans votre cas.
Un abri de jardin de 7 m² reste un projet modeste, mais la fiscalité qui l’entoure dépend de décisions locales que seul votre service urbanisme peut confirmer. Avant de poser la première dalle, un appel en mairie vous évitera toute mauvaise surprise sur le montant réel à régler.